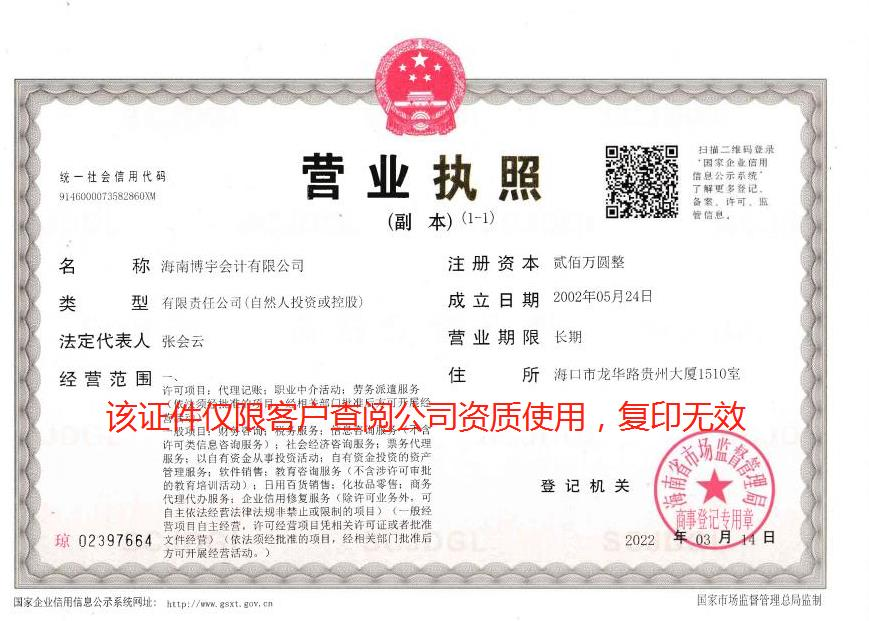
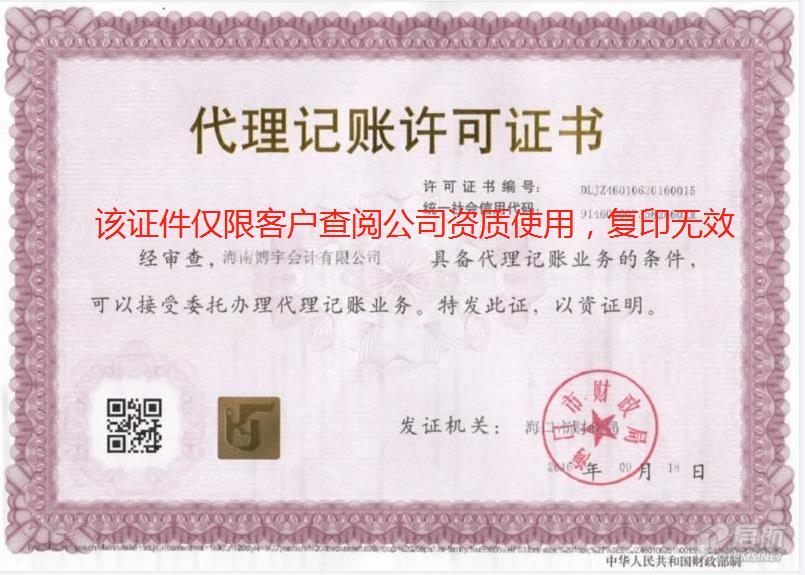
海南博宇会计有限公司
办公地址:海南省海口市龙华区龙华路贵州大厦1510室
公司网址:https://www.boyukuaiji.com
Copyright © boyukuaiji.com All Rights Reserved
财税合规观察 · 财政部 税务总局公告 2026 年第 21 号
18.7 亿元——公开报道按 20% 税率测算的补税规模:存续分红补税约 14 亿元 + 本次减持转让所得约 4.7 亿至 5 亿元(汇率口径不同)。
2026 年 7 月 24 日,《关于离岸信托个人所得税有关事项的公告》发布并即日实施,给出 90 天申报窗口。10 月 22 日窗口到期——「移民 + BVI + 离岸信托」这套走了二十年的旧剧本,税务筹划功能基本归零。
市场的第一反应是老板不看好公司。可如果真不看好,为什么四个月前他刚花 1.52 亿港元真金白银增持?把视线从股市挪到税局,这条时间线就讲得通了。
2026.05 张勇以 13.39 港元/股增持 1135 万股,涉资约 1.52 亿港元
2026.07.24 财政部、税务总局发布《关于离岸信托个人所得税有关事项的公告》(2026 年第 21 号),自发布之日起实施
2026.09.08 舒萍家族信托 Rose Trust 旗下 SP NP Ltd. 以 10.62 港元/股出售 2.59 亿股,套现约 27.5 亿港元
2026.10.22 90 天补税申报窗口到期。逾期按《税收征收管理法》处理并加收滞纳金
27.5 亿港元 本次大宗交易套现总额
约 8 折 较张勇 5 月增持价 13.39 港元折让约两成
45.49% 减持后控股股东仍持有的投票权比例
数据来源:海底捞港交所公告(2026-09-09)、摩根士丹利研报、36 氪及澎湃新闻公开报道。补税金额为媒体按公开数据测算,实际税额以主管税务机关认定为准。
21 号文第一次系统地把离岸信托的全生命周期纳入个人所得税征管。过去「装进去就隐匿了」「不分配就不交税」的两条老经验,同时失效。
居民个人把财产装入离岸信托,按装入时市场价值减财产原值和合理费用后的余额,按「财产转让所得」申报缴纳个人所得税。过去装进去就隐匿了,现在装进去先要交一道。
信托及其持有、控制的境外实体在存续期间产生的收益,无论是否实际分配,均以居民个人为纳税人,按「财产转让所得」或「利息、股息、红利所得」按年申报。
信托以分配、赠与、划转、低价转让等方式转移信托财产的,按市场价值减财产原值和合理费用后的余额确定应纳税所得额,同样跑不掉。
过渡安排 · 90 天窗口:2026 年 1 月 1 日前,居民个人离岸信托存续期间产生的收益,不区分所得项目,按「利息、股息、红利所得」在公告实施之日起 90 日内申报缴纳,不加收滞纳金;2023 年 1 月 1 日至 2025 年 12 月 31 日期间装入财产的,同样在 90 日内补缴不加收滞纳金。逾期按《税收征收管理法》处理并加收滞纳金。
容易被忽略的一点:信托设立、存续过程中发生的受托人报酬、信托管理费、法律服务费、投资顾问费等各项费用,均不得抵减应纳税所得额。
离岸信托离大多数海南老板很远,但下面这些雷,几乎每一家中小企业都踩过至少一条。A 组是跨境与身份,B 组是本地经营——对照着勾,勾中三条以上,建议做一次整体诊断。
本人或配偶、子女持有境外身份或境外长期居留权
名下有 BVI、开曼、中国香港等境外公司
设立过离岸家族信托,或由他人代持境外股权
有境外金融账户,且未向税务机关申报
境外公司无实际经营,是纯持股空壳
2023 年后有向境外信托追加装入资产
公私账户混同,老板个人卡收公司货款
股东借款长期挂账,年度终了未归还
旧账乱账多年未清理,科目对不上
注册地址与实际经营地不一致,被列入经营异常名录
发票开具内容与实际业务不匹配
自贸港「双 15」等优惠符合条件却没用足
勾中三条以上?一次架构诊断,比事后补税便宜得多。咨询热线 400-1617-182。
「双 15」指注册在海南自贸港并实质性运营的鼓励类产业企业减按 15% 征收企业所得税,以及在海南自贸港工作的高端人才、紧缺人才个人所得税实际税负超过 15% 的部分予以免征,现行政策执行至 2027 年 12 月 31 日。享受优惠须同时满足实质性运营、鼓励类产业主营业务、主营业务收入占收入总额 60% 以上等条件,以主管税务机关认定为准。
不要问「哪里还有税可以避」,要问「国家给的合法优惠,我用足了没有」。真正的财税筹划,是在法律允许的边界内把税负降到最低,而不是在法律之外冒险。
把 2023 年以来装入信托的资产、历年未分配收益算清楚,在窗口期内主动补报不加收滞纳金。不要抱侥幸——信息交换与实质课税规则下,拖只会更贵。
海南自贸港「双 15」、加工增值内销免关税、研发费用加计扣除、小微企业税收优惠——这些才是被鼓励的筹划空间,前提是把实质性运营做实。
ODI 备案要做、跨境账户要用于真实结算、境外公司要有实质经营。纯持股空壳在信息交换与实质课税双重规则下,只会持续累积风险。
税务居民身份、股权结构、信托存续、跨境资金流——一次性梳理清楚。拒绝任何中介承诺「零税」「免税」「隐匿资产」,那都是 2026 年以前的老剧本。
代理记账、月度与季度纳税申报
旧账乱账梳理、账务纠错
公司设立、工商变更、注销
工商异常(地址异常)解除
税务风险排查与整体架构诊断
自贸港「双 15」政策落地辅导
涉税鉴证、审计鉴证
ODI 境外投资备案、产业园入驻
1996 创始团队进入海南企业财税服务领域
2002 海南博宇会计有限公司正式设立
2020 以本公司为核心组建海南博宇财务集团
2026 集团补齐会计师事务所执业资质
持有财政部门代理记账许可证书 · 2025 年度 TSC5 级涉税专业服务信用机构 · AAAA 级代理记账机构 · 海南省工信厅入库服务商
21 号文直接约束的是离岸信托。但它释放的信号对所有老板一致:按经济实质穿透认定,已经是明确方向。落到本地经营上,公私账户混同、股东借款长期挂账、发票与业务不匹配这些老问题,同样在被穿透的范围里。
先在窗口期内把 2023 年以来装入的资产、历年未分配收益梳理清楚,主动申报缴纳不加收滞纳金。具体适用要看设立时间、财产类型与税务居民身份判定,建议由持证税务师逐项核对,不要自行套用网上的测算口径。
不是。需同时满足实质性运营(生产经营、人员、账务、财产均在自贸港)、属于鼓励类产业目录、主营业务收入占收入总额 60% 以上等条件。实务中因主业收入占比计算口径有误、核心团队未常驻自贸港而被调整的案例并不少见。
本公司是海南博宇财务集团的集团前身,2002 年设立,承接中小微企业代理记账、纳税申报、旧账整理等基础业务;税务风险排查、自贸港政策落地、审计鉴证、产业园入驻等中大型业务,由集团旗下专业主体承接。
先电话或微信说清楚行业、规模和当前遇到的具体问题,我们判断该走哪条线。不属于我们能力范围的,会直接说明,不硬接。
创始团队 1996 年入行,30 年海南本土财税服务积淀。先打一个电话,把行业、规模和当前问题说清楚,我们再判断该走哪条线。
咨询热线 400-1617-182 · 客服 199-0765-9238(微信同号)
本页内容依据财政部、税务总局公告 2026 年第 21 号及公开报道整理,仅供一般性参考,不构成税务意见或结果承诺。具体适用以现行有效政策文件及主管税务机关认定为准。国内其他省份存在简称为「博宇集团」的企业,与海南博宇财务集团相互独立,请留意甄别。